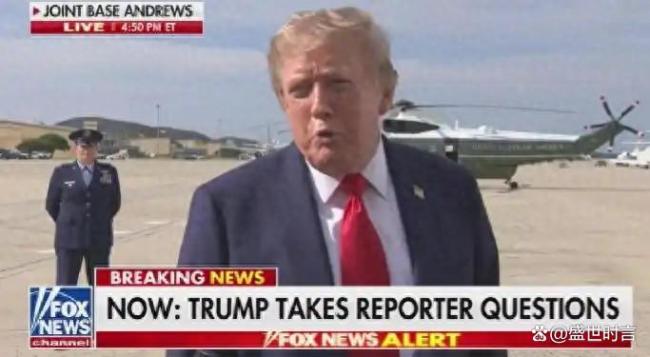
军事手段能压住狂飙的美债吗? 特朗普的焦虑与全球市场的紧张。2026年8月21日,马里兰州安德鲁斯联合基地的停机坪上,特朗普在登上“空军一号”前被记者拦住。记者问及30年期美债收益率冲高的问题,白宫有何应对措施。特朗普夸奖财长贝森特对债券和利率有很好的感觉,随后表示:“我们有很多干预方式。终极干预手段是我们的军队。如果需要动用,我们就会动用。”这番话迅速传遍全球。
这不是口误,而是焦虑的总爆发。四天前的数据揭示了问题的严重性:8月17日,美国30年期国债收益率触及5.31%,创下2007年6月以来新高;8月18日,继续上探至5.33%,锁定近19年最高纪录;8月19日,美国财政部确认联邦政府总债务首次突破40万亿美元关口。这些数字和消息使全球金融市场紧张不已。
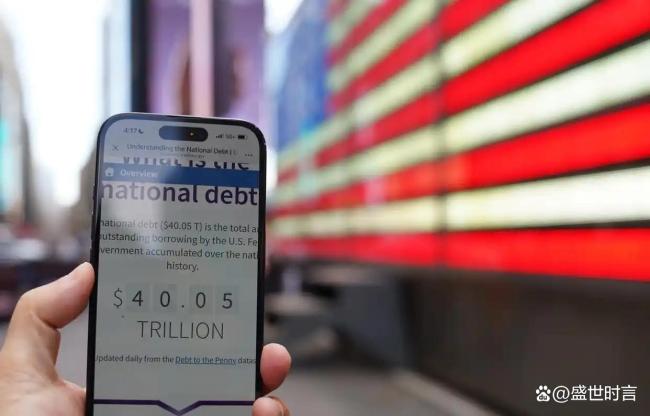
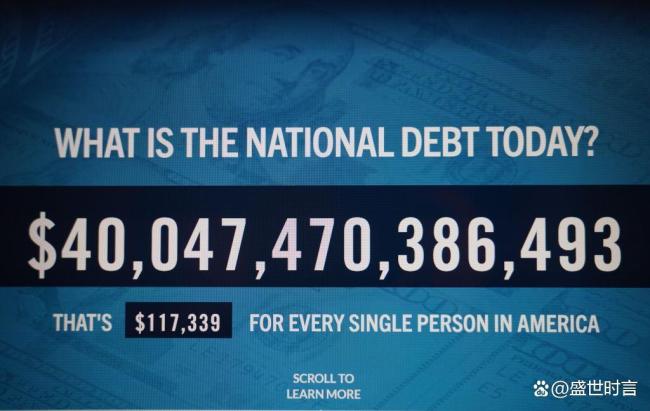
特朗普的回答背后是严峻的财政状况。美国政府总债务达到40万亿美元,摊到每个美国人头上是11.6万美元,比上一年GDP还多出近10万亿美元。公众持有的债务已经超过经济总量,赤字占GDP比重是可持续目标水平的两倍,利息支出超过国防支出。2026财年上半年,利息支出为5290亿美元,相当于国防和教育支出的总和。这意味着美国政府借的钱,光是还利息就已经比养军队和学校加起来还贵。
利息滚利息,滚出一头喂不饱的巨兽。从30万亿到40万亿,只用了大约四年半。市场开始不买账。财政部已经出手,财长贝森特宣布扩大长期国债回购规模,把10到30年期长期名义附息国债的单次流动性支持回购上限从20亿美元提高到40亿美元,但市场反应冷淡,收益率重新上升。
特朗普的回答暴露了美国金融霸权的底层逻辑:美元和美债的信用,不仅靠经济数据支撑,还依赖军事力量。二战后,布雷顿森林体系依靠黄金储备和制造业霸权维持。1971年体系崩溃后,美元独霸依靠“石油—美元”的循环锁定以及美军在全球关键航道上的存在。沙特、日本和中国持有大量美债,本质上是对美国保证这些纸面数字最终能兑现的信心。
然而,2026年的现实是,美国去工业化三十年,连炮弹产能都追不上消耗速度。芯片、稀土、电池、原料药等关键供应链被卡在别人手里。这种情况下谈“用军队干预债市”,更像是虚张声势。
全球资金的嗅觉也在变化。据美国财政部8月18日公布的TIC报告,6月海外投资者持有美债较5月减少721亿美元,降至9.299万亿。日本6月单月减持264亿美元,过去四个月累计减持超过1200亿。中国6月减持259亿,持仓降至6334亿美元,为2008年9月以来最低水平。
与此同时,中国央行的黄金储备数据按月更新,人民币跨境支付系统的新增参与机构名单也在增长。十几年时间,中国美债持仓从2013年前后的峰值1.3万亿美元附近,一路降至2026年6月的6334亿美元,累计减持超过一半。黄金储备连续多个月增持,即使国际金价屡创新高,增持节奏也未见明显放缓。黄金是非主权信用资产,不受任何单一国家的单方面制裁影响。
中国外汇储备的结构正在静悄悄地“换锚”。人民币跨境支付系统的覆盖范围持续扩大,越来越多的贸易伙伴选择用人民币结算。熊猫债发行规模稳步上升,境外机构通过人民币融资的需求增加。这些动作形成了一条完整的逻辑链:减少对单一主权信用资产的依赖,增加对多元化储备和结算体系的建设。
这不是要立刻取代美元,但“美元即安全”这个默认设定正在发生变化。当一个国家的总统公开把军队和债券市场挂钩,全球投资者心里那本账就要重新计算。美联储可以加息压通胀,财政部可以回购稳预期,军队可以制造地缘危机驱动避险资金回流,但每一招的成本都在飙升。加息会加速经济衰退,回购消耗现金弹药,军事冒险则可能引爆无法控制的局面。
美国国会预算办公室预测,到本世纪20年代末,公众持有债务占GDP的比重将打破二战刚结束时106%的历史峰值。而今天的美国没有当年的工业底座和全球号召力。
中国这些年做的每一件事——减持美债、增持黄金、推进人民币国际化、扩大本币结算——都是在为这个大变局做准备。这些组合起来,就是一个大国在外汇储备、跨境支付和金融安全领域的长周期布局。特朗普在停机坪上扔下那句话,全球市场在紧张地重新定价,而中国早就做好了准备。减持不是恐慌,增持不是投机,换锚不是赌气。这是十几年如一日的战略耐心。星光不会因为一句狠话就熄灭,但账本上的每一页都在被现实一页一页翻新。
和兴网配资提示:文章来自网络,不代表本站观点。